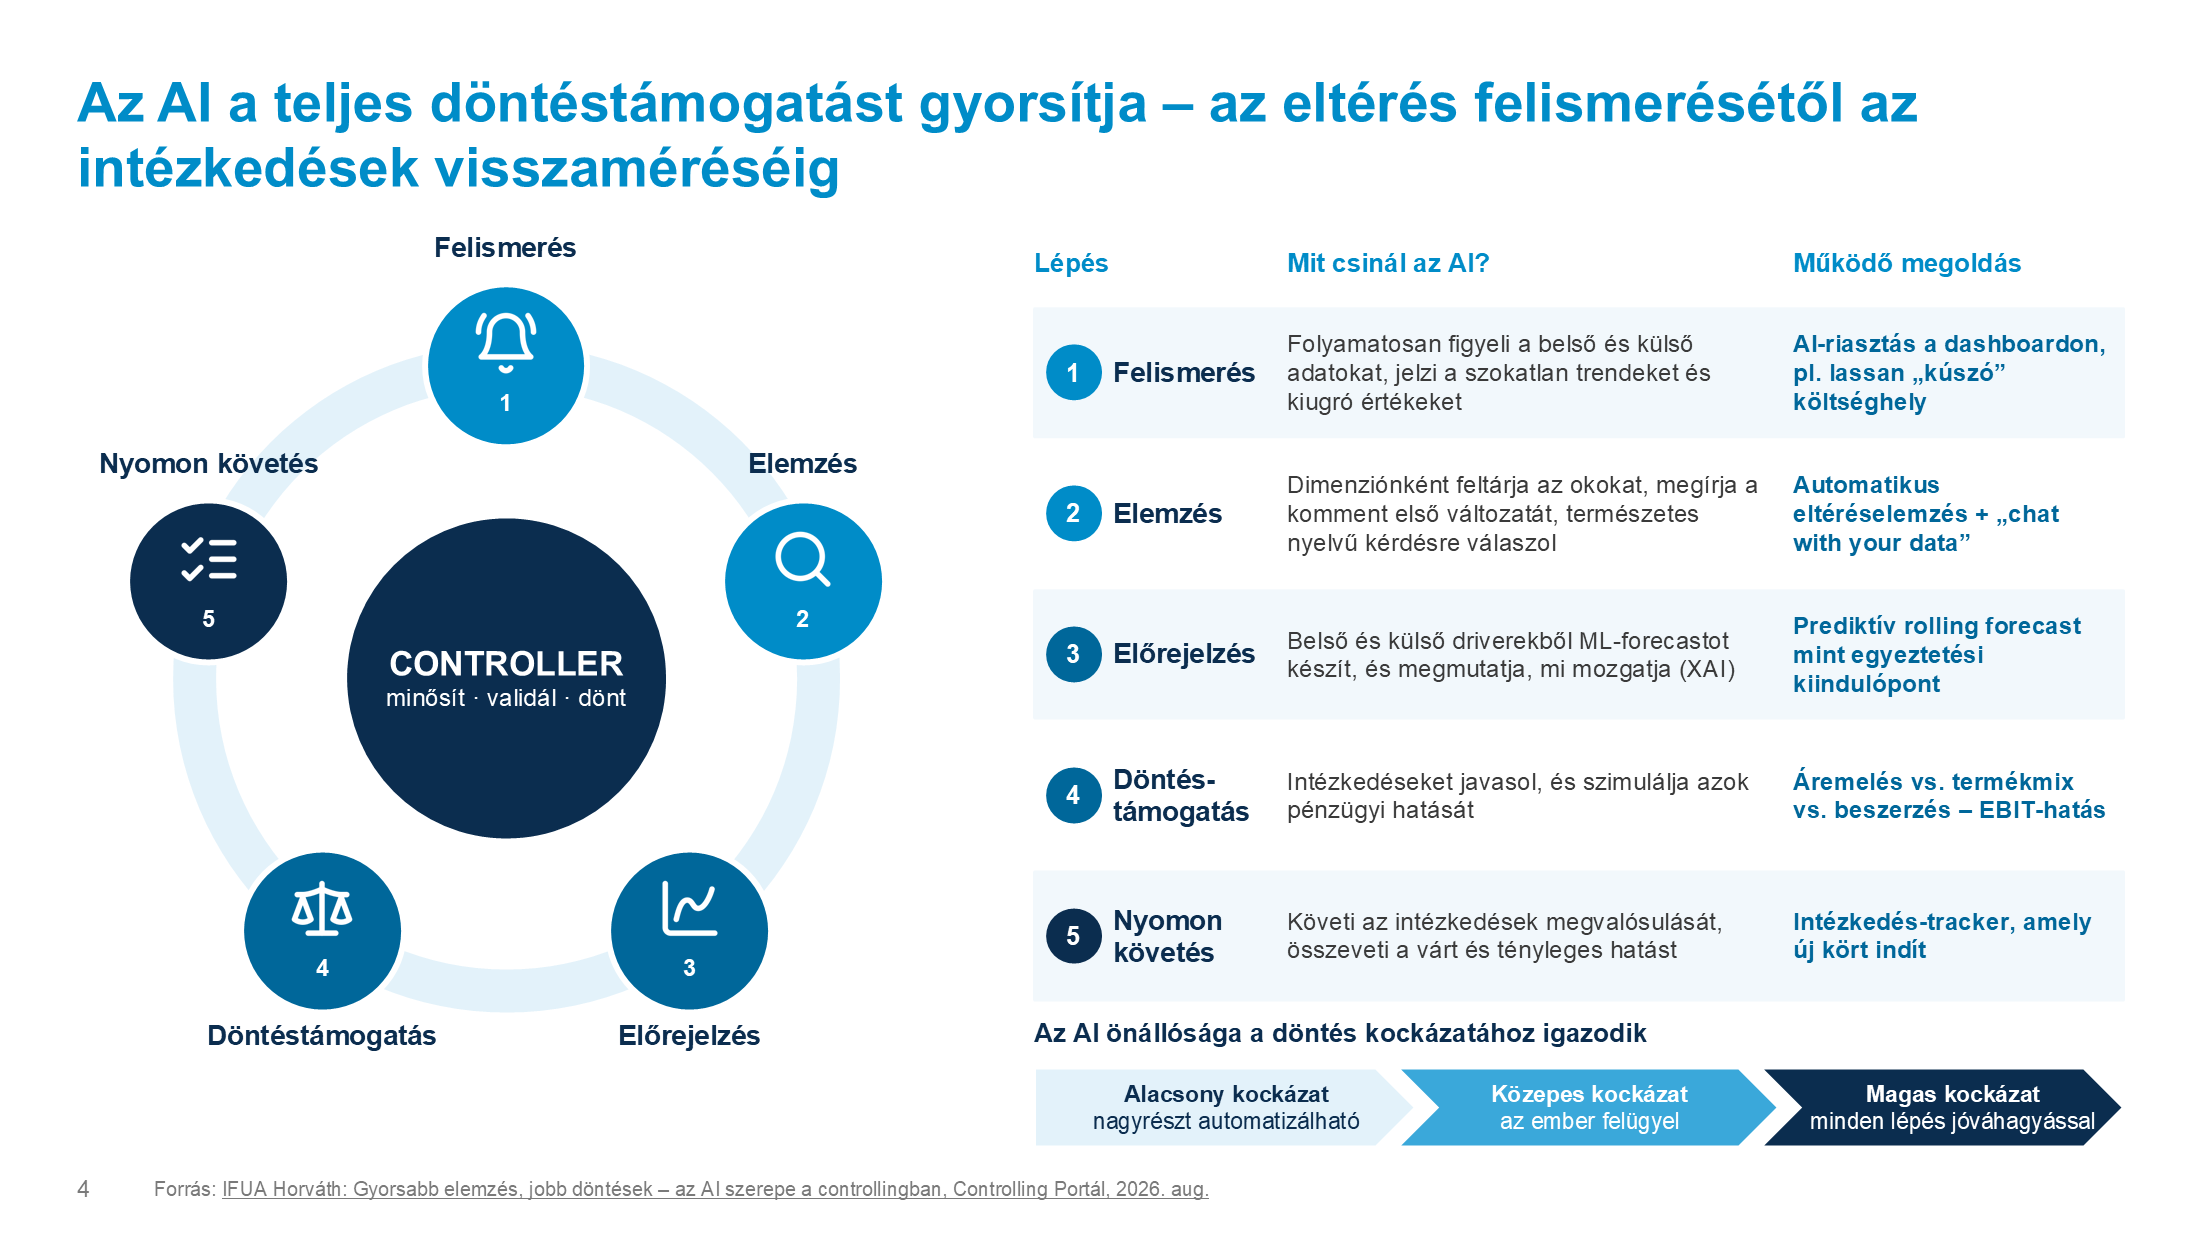
Az AI alkalmazása a controllingban az elmúlt néhány évben látványosan felgyorsult. A prediktív előrejelzések és az automatikus riportok mellett ma már olyan AI-ügynökök is rendelkezésre állnak, amelyek önállóan figyelik a vállalati adatokat, elemzéseket indítanak, és akár intézkedéseket is javasolnak. Mindez nemcsak a controllingfolyamatokat, hanem a controllerek munkáját is átalakíthatja.
Bár a mesterséges intelligencia az elmúlt évek egyik legtöbbet emlegetett technológiája, a controllingban korántsem számít újdonságnak. A vállalatok régóta használnak statisztikai és prediktív modelleket az előrejelzésekhez, a tervezéshez és az üzleti folyamatok elemzéséhez. Ezek a megoldások a múltbeli adatokból kiindulva segítenek a várható tendenciák felismerésében, és számos iparágban már évtizedek óta a mindennapi működés részét képezik.
A következő jelentős előrelépést az ismétlődő folyamatok automatizálása hozta. A robotizált folyamatautomatizálás (RPA) elsősorban a számviteli és pénzügyi területen terjedt el, ahol számos jól szabályozható, rendszeresen visszatérő feladatot lehetett kiváltani vele. A controllingban az adatgyűjtés, az adattisztítás és az egyeztetések támogatásában kapott szerepet.
A generatív AI megjelenésével aztán új lehetőségek nyíltak. A controllerek természetes nyelven kérdezhetnek rá az adatokra, kérhetnek eltéréselemzést, szöveges magyarázatot vagy akár SQL-lekérdezést is. A technológia azonban gyorsan túllépett ezen a szinten is, és a legújabb fejlesztések már arra irányulnak, hogy az AI ne csupán válaszoljon a kérdésekre, hanem önállóan végezzen el egymásra épülő feladatokat. Erre képesek az AI-ügynökök, amelyek egy meghatározott cél érdekében adatokat gyűjtenek, elemzéseket készítenek, más rendszerekkel kommunikálnak, és a kapott eredmények alapján további lépéseket kezdeményezhetnek.
Az AI-ügynökök egyik legnagyobb előnye, hogy folyamatosan képesek figyelni a vállalati adatokat. Nem kell megvárniuk a havi zárást vagy azt, hogy a controller észrevegyen egy eltérést, és külön elemzést indítson.
Vegyünk például egy költséghelyet, ahol a bérjellegű ráfordítások hónapról hónapra kismértékben emelkednek. Az egyes eltérések önmagukban nem jelentősek, nem lépik át a riportingban meghatározott figyelmeztetési küszöböt. Hosszabb idő alatt azonban már számottevő költségnövekedést eredményezhetnek. Egy AI-ügynök felismerheti ezt a lassan kialakuló tendenciát, majd automatikusan megkezdheti az okok feltárását. Megvizsgálhatja például, hogy a növekedés egyetlen üzemben vagy a teljes termelési láncban jelentkezik-e, összefüggésben áll-e a túlórák számának emelkedésével, és milyen termeléstervezési problémák húzódhatnak meg a háttérben. Ehhez az ügynök saját maga is készíthet SQL-lekérdezéseket, összevetheti a különböző adatforrásokat, majd előre jelezheti a feltárt tendencia várható pénzügyi következményeit. Az elemzés alapján intézkedéseket javasolhat, és később azok hatását is nyomon követheti.
A controllernek így nem az adatgyűjtésre és az eltérések keresésére kell ideje jelentős részét fordítania, hanem arra, hogy értékelje a kapott eredményeket, ellenőrizze az összefüggéseket, és a vezetőkkel együttműködve előkészítse a szükséges döntéseket.
Ez a változás különösen fontos a controlling üzleti partneri szerepének erősödése szempontjából. A technológia nem egyszerűen gyorsabbá teszi a meglévő munkafolyamatokat, hanem lehetőséget ad arra is, hogy a controllerek több időt fordítsanak a vállalat működését valóban befolyásoló kérdésekre.
A tervezés és az előrejelzés az AI egyik legrégebbi alkalmazási területe. A prediktív modellek ma már a belső vállalati adatok mellett külső tényezőket, például piaci trendeket, árfolyamokat vagy alapanyagárakat is figyelembe vehetnek. A rolling forecast így gyorsabban reagálhat a változó körülményekre.
Egyre nagyobb szerepet kapnak a szövegalapú szimulációk is. A controller például megkérdezheti, hogyan változna az EBIT, ha 8 százalékkal nőne az árbevétel, vagy milyen hatása lenne egy jelentősebb devizaárfolyam-változásnak. A rendszer a háttérben lefuttatja a szükséges számításokat, és bemutatja az eredményt. Ehhez természetesen megfelelő tervezési modellre van szükség. A természetes nyelvű kérdezés csak a felhasználói felületet egyszerűsíti le, a mögötte álló összefüggéseket továbbra is pontosan meg kell határozni.
A riportingban és az elemzésben az AI automatikusan készíthet eltérésmagyarázatokat, feltárhatja az ár-, volumen- és mixhatásokat, valamint összeállíthatja a vezetői kommentárok első változatát. A hagyományos riportok mellett így egyre nagyobb szerepet kaphatnak azok a megoldások, amelyek nemcsak bemutatják az adatokat, hanem jelzik is, ha valamelyik mutató beavatkozást igényel.
A költség- és eredményszámításban az AI a költségokozók feltárásában, az allokációs módszerek vizsgálatában és a különböző költségváltozások eredményhatásának modellezésében segíthet. A zárási és konszolidációs folyamatokban az adategyeztetés, az eltérések osztályozása és az adatminőség ellenőrzése kínál automatizálási lehetőségeket.
A cash- és működőtőke-menedzsmentben szintén megjelentek az AI-alapú alkalmazások. Ezek a vevők fizetési viselkedésének elemzésével támogathatják a cash flow előrejelzését, figyelhetik a likviditási pozíció alakulását, és segíthetnek a működőtőke-mutatók javítását célzó intézkedések kidolgozásában.
A felsorolt területeken eltérő érettségű megoldások állnak rendelkezésre. Míg a prediktív előrejelzések és bizonyos automatizált elemzések már széles körben használatosak, az összetettebb, önállóan működő AI-ügynökök alkalmazása még sok vállalatnál a bevezetés korai szakaszában tart.
Az AI pénzügyi alkalmazására már több nagyvállalatnál is találunk gyakorlati példákat.
Ezek a példák jól mutatják, hogy az AI alkalmazása már nem korlátozódik kísérleti projektekre. A vállalatok egyre több esetben építik be a technológiát a mindennapi pénzügyi működésbe.
Az AI-megoldások fejlődése ellenére a sikeres alkalmazás egyik legfontosabb feltétele változatlan: megbízható vállalati adatokra van szükség. Hiába képes egy rendszer természetes nyelven válaszolni a kérdésekre vagy önállóan elemzéseket indítani, ha a háttérben nem megfelelő az adatminőség, hiányoznak az egységes mutatódefiníciók, vagy nem egyértelműek az adatok közötti kapcsolatok. Egy eredményhatást vizsgáló szimuláció például csak akkor adhat használható választ, ha a modell pontosan tartalmazza az árbevétel, a költségek és az eredmény közötti összefüggéseket. Ugyanez igaz az automatizált eltéréselemzésre is: a rendszernek ismernie kell a vállalat működését, a felelősségi köröket és az egyes mutatók jelentését.
A technológia tehát nem helyettesíti a megfelelően kialakított controllingrendszert. Ellenkezőleg: annak hiányosságait még láthatóbbá teheti.
A vállalati AI-alkalmazás hosszú távú eredményessége nem azon múlik, hogy a munkatársak mennyire ügyesen fogalmaznak meg utasításokat a különböző eszközök számára. Sokkal fontosabb, hogy a technológia milyen szerepet kap a vállalat folyamataiban.
Az AI alkalmazását ezért célszerű a vállalati stratégiába illeszteni, és a technológiai fejlesztésekkel párhuzamosan foglalkozni a szervezeti, folyamati és szabályozási kérdésekkel is.
A controllingban az AI legnagyobb hozadéka nem feltétlenül a közvetlen költségmegtakarítás lesz. Ennél fontosabb lehet, hogy a controllerek gyorsabban jutnak hozzá a releváns információkhoz, hamarabb felismerhetik a kedvezőtlen tendenciákat, és több időt fordíthatnak a vezetői döntések előkészítésére.
Az AI-ügynökök megjelenésével az adatgyűjtés és a rutinelemzések egy része fokozatosan háttérben futó, automatizált folyamattá válhat. A controllerek munkájában ezzel párhuzamosan nagyobb hangsúlyt kaphat az üzleti összefüggések értelmezése, a javaslatok értékelése és a vezetőkkel folytatott szakmai párbeszéd.
A cikk Zábrák Izabella, az IFUA Horváth cégtársa „Sikeres AI-alkalmazások a controlling területén – Működő megoldások a prediktív elemzéstől az AI-ügynökökig” című előadása alapján készült, amely a Menedzsment és Controlling Egyesület 2026. szeptember 29-i konferenciáján hangzott el.
Olvasson tovább a témáról az IFUA Horváth honlapján!