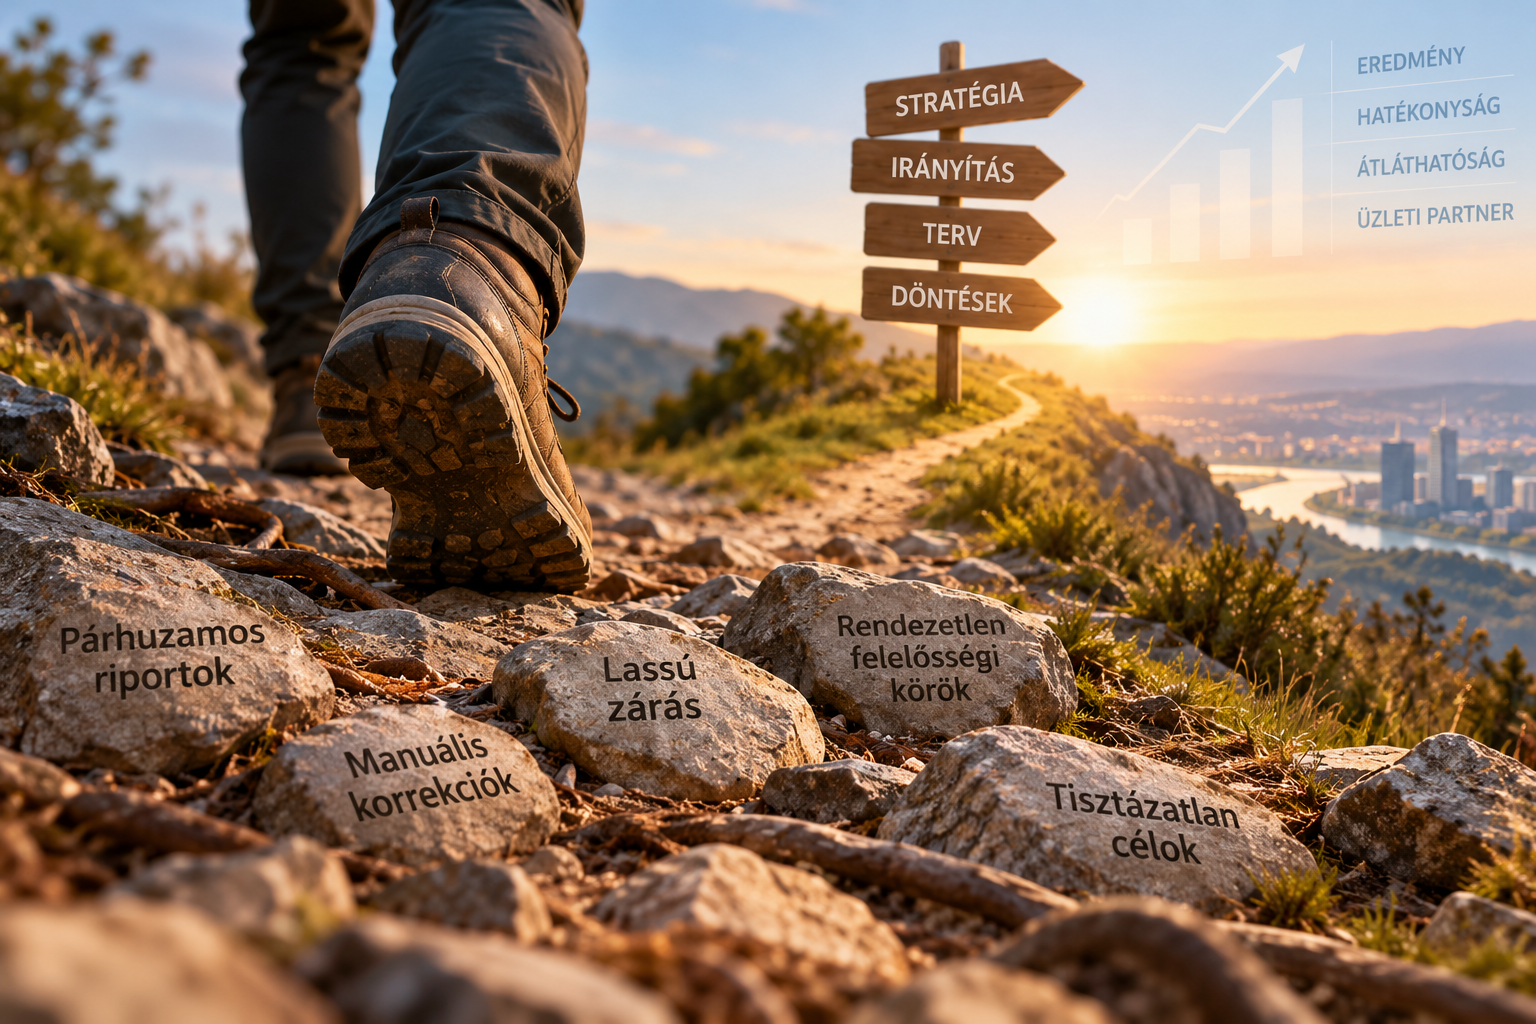
Egy vállalat működésében – akárcsak egy séta során – időnként elkerülhetetlenek a botlások. A kérdés az, hogy felismerjük-e, mi okozta őket, vagy csupán a következményeket kezeljük. A lassú zárási folyamatok, a párhuzamos riportok, a manuális korrekciók és a túlterhelt controlling szervezet hátterében gyakran nem technológiai vagy folyamatszervezési problémák, hanem a vállalatirányítás hiányosságai állnak. Ha ezek rejtve maradnak, a controlling egyre több erőforrást fordít a működési zavarok kompenzálására, miközben valódi döntéstámogató szerepe háttérbe szorul.
Egy séta vagy kirándulás során bárkivel előfordulhat, hogy megbotlik egy rosszul felmért járdaszegélyben vagy egy észrevétlen akadályban. Testünk ilyenkor szinte azonnal reagál: korrigáljuk a mozdulatot, megpróbáljuk visszanyerni az egyensúlyunkat, vagy legalább mérsékelni az esés következményeit. Belső irányítási rendszerünk összehangoltan működik, és minden része ugyanazt a célt szolgálja. Más a helyzet, amikor nem egy váratlan akadályra kell reagálnunk, hanem tudatosan kell eldöntenünk, merre induljunk. Ilyenkor célokat határozunk meg, alternatívákat mérlegelünk, döntéseket hozunk, majd útközben folyamatosan ellenőrizzük, hogy továbbra is a megfelelő irányba haladunk-e.
Vállalati szinten ugyanez a feladat lényegesen összetettebb. A különböző szervezeti egységeknek, vezetői szinteknek és funkcióknak nemcsak a saját feladataikat kell ismerniük, hanem azt is, hogyan járulnak hozzá a közös célok eléréséhez. Ennek biztosítása a vállalatirányítás egyik alapvető feladata.
Az irányítás ebben az összefüggésben magában foglalja a stratégiai célok kijelölését és operatív célokká alakítását, a működési modell kialakítását, az erőforrások elosztását, valamint a döntési, felelősségi és kontrollmechanizmusok meghatározását. Azaz lényegében azt a keretrendszert jelenti, amely választ ad arra, hogy a vállalat hová kíván eljutni, milyen időtávon, milyen erőforrások felhasználásával és milyen feltételek mellett. A controlling ehhez a keretrendszerhez kapcsolódva teremthet értéket. Egy stratégiai vagy operatív terv csak akkor lehet valódi irányítási eszköz, ha egyértelmű célokra épül. A teljesítménymérés akkor támogatja a döntéshozatalt, ha világos, milyen eredményeket, milyen felelősségi szinteken és milyen mutatók mentén szükséges értékelni.
Ha ezek a feltételek hiányoznak, a controlling működése fokozatosan eltolódhat az adminisztratív, adat-előállítási és ellenőrzési feladatok felé. A szervezet jelentős erőforrásokat fordíthat olyan riportokra, egyeztetésekre és korrekciókra, amelyek nem járulnak hozzá érdemben a jobb döntésekhez. A probléma tehát sok esetben az, hogy a vállalatirányítás nem teremt megfelelő feltételeket a releváns kérdések megfogalmazásához és megválaszolásához. Márpedig a nem megfelelő vállalatirányítás nemcsak a controlling hatékonyságát csökkenti, hanem a controllerek üzleti partneri szerepének kialakulását is akadályozhatja.
A vállalatirányítási problémák egyik sajátossága, hogy következményeik gyakran nem ott jelentkeznek, ahol a kiváltó okok találhatók. Ahogyan egy rosszul felmért lépés következménye a lehorzsolt tenyér lehet, úgy egy tisztázatlan vállalatirányítási felelősség is egészen más területen okozhat működési zavart. Egy rendezetlen döntési jogkör például elhúzódó tervezési egyeztetésekhez, az egymásnak ellentmondó vezetői elvárások pedig párhuzamos riportok kialakulásához vezethetnek. Azaz a tünetek gyakran a controllingban jelentkeznek, miközben a kiváltó okok a vállalatirányítási modellben keresendők.
A termelés zavartalanul folyik, a szolgáltatások teljesülnek, a munkatársak ellátják feladataikat. Amíg a működési és pénzügyi stabilitás fennmarad, a hatékonysági veszteségek sokáig elfogadhatónak tűnhetnek. A szervezet alkalmazkodik a hiányosságokhoz, és megtanul együtt élni velük. Egy-egy fennakadásra gyors, helyi megoldás születik, anélkül hogy a kiváltó okot megvizsgálnák. Ez azonban hosszabb távon ahhoz hasonlítható, mintha éveken keresztül rossz méretű cipőt hordanánk. A kellemetlenségeket megszokjuk, a következményeket külön-külön kezeljük, de magát a problémát nem szüntetjük meg.
A controlling területén különösen gyakoriak az olyan tünetek, mint az elhúzódó havi zárás, a rendszerek teljesítményproblémái, az adatok közötti eltérések vagy a manuális korrekciók számának növekedése. Az első reakció jellemzően a folyamatok optimalizálása, a meglévő informatikai rendszerek fejlesztése vagy új alkalmazások bevezetése. Ezek a beavatkozások rövid távon indokoltak és eredményesek lehetnek, önmagukban azonban nem feltétlenül szüntetik meg a kiváltó okokat. Egy elhúzódó riportolási folyamat mögött például állhat évek óta rendezetlen felelősségi kérdés, egymásnak ellentmondó adatigény vagy olyan vezetői elvárás, amely időközben elvesztette relevanciáját. A szervezet így egyre összetettebb működést építhet ki a korábbi hiányosságok kompenzálására. Mintha a rendszeres botlások miatt egyre óvatosabban, egyre több biztonsági intézkedéssel közlekednénk, ahelyett hogy megvizsgálnánk, miért botlunk meg újra és újra.
A gyökérokok feltárásakor ezért nem elegendő kizárólag a folyamatlépések és a technológiai megoldások vizsgálata. Azt is értékelni kell, hogy az adott tevékenység milyen irányítási célt szolgál, ki felel érte, és az eredményét hogyan használják fel a döntéshozatalban.
A mesterséges intelligencia terjedése új dimenziót ad a problémának. Az AI-alapú eszközök számos controllingfeladatot képesek egyszerűsíteni vagy felgyorsítani, az adatfeldolgozástól és az eltéréselemzéstől kezdve a riportok előállításáig. Használatuk gyakran már azelőtt megjelenik az egyes szervezeti egységekben, hogy kialakulna a vállalati szintű alkalmazási és kontrollkeretrendszer. Ez jelentős hatékonyságjavulást eredményezhet, ugyanakkor újabb párhuzamos megoldások létrejöttéhez is vezethet. Az egyes területek önállóan automatizálhatják folyamataikat anélkül, hogy egyeztetnék az adatok értelmezését, a számítási logikákat vagy az eredmények felhasználásának módját.
A könnyen elérhető technológiai megoldások ráadásul csökkenthetik a szervezeti szintű egyeztetések és a strukturális változtatások iránti közvetlen igényt. Egy korábban fejlesztést vagy több terület együttműködését igénylő problémára ma akár egyéni szinten is gyors megoldás születhet. A kérdés ezért leginkább az, hogy a technológiai fejlesztések valódi működési problémákat oldanak-e meg, vagy csupán elfedik a vállalatirányítás hiányosságait. Az AI segítségével összességében gyorsabban és hatékonyabban kezelhetjük a botlásokat, de ettől még nem biztos, hogy a megfelelő úton járunk.
A vállalatirányítási problémák felismerése önmagában nem garantálja azok megoldását. A szükséges változtatások ugyanis rendszerint több szervezeti egységet érintenek, és túlmutatnak az egyes területek önálló döntési hatáskörén. Egy nagyvállalat működésében a különböző divíziók, funkcionális területek és vezetői szintek eltérő célokkal, prioritásokkal és információigényekkel rendelkezhetnek. Ezek nem minden esetben illeszkednek maradéktalanul a vállalat egészének érdekeihez. A kialakult működési gyakorlatok fenntartásában személyes és szervezeti érdekek is szerepet játszhatnak. Egy riport megszüntetése, egy döntési jogkör áthelyezése vagy egy felelősségi kör újradefiniálása ezért nem csupán folyamatszervezési kérdés, hanem vezetői egyeztetést és változásmenedzsmentet igénylő feladat.
A helyzetet tovább nehezíti, hogy a problémák gyökérokai gyakran több társterület működésében keresendők. Egy adatminőségi probléma például érintheti az alapadat-kezelést, az operatív folyamatokat, az informatikai rendszereket és a controllingot egyaránt. A megoldáshoz így nem elegendő az érintett controllingfolyamat fejlesztése. Közös megállapodásra van szükség a vállalati szintű célokról, az adatgazdai és folyamatgazdai felelősségekről, valamint a szükséges változtatások végrehajtásáról.
A vállalatirányítási hiányosságok gyakran nagyobb szervezeti változások során válnak egyértelművé. Egy felvásárlás, szervezeti integráció vagy vállalatirányítási rendszer bevezetése olyan kérdések megválaszolását kényszerítheti ki, amelyek a mindennapi működésben hosszú ideig rendezetlenek maradtak.
Különösen igaz ez az ERP-rendszerek bevezetésére vagy cseréjére. Egy SAP-bevezetés például nem kezelhető kizárólag informatikai projektként. Az üzleti folyamatok, az adatszerkezetek, a felelősségi körök és az irányítási információigények összehangolása miatt valójában üzleti transzformációról van szó. A sikeres megvalósításhoz a szervezetnek közös döntéseket kell hoznia arról, hogy milyen folyamatokat kíván egységesíteni, mely adatokra és mutatókra van szüksége, hogyan oszlanak meg a felelősségek, és mely korábbi működési gyakorlatokat kell megszüntetni. Az ilyen projektek tükröt tartanak a vállalat elé: megmutatják, mennyire következetes az irányítási modell, mennyire összehangoltak a szervezeti célok, és mennyire ismeri egyik terület a másik működését.
A meglévő működés teljes körű leképezése azonban nem feltétlenül célravezető. Ha a vállalat változatlanul tovább viszi a korábban kialakult párhuzamosságokat és kerülőmegoldásokat, az új rendszerben is fennmaradhatnak a strukturális problémák.
A rendszercserék egyik fontos feladata az adatok felülvizsgálata és tisztítása. Az évek során felhalmozódott adatállományok jelentős része korábbi igényekhez, megszűnt folyamatokhoz vagy már nem releváns riportokhoz kapcsolódhat. Az adattisztítás ezért nem pusztán technikai előkészítő tevékenység, hanem lehetőség a vállalatirányítási követelmények újragondolására is.
Az adatok felülvizsgálata során tisztázható, hogy mely információkra van ténylegesen szükség, ki felel azok minőségéért, milyen döntéseket támogatnak, és mely adatstruktúrák vagy riportolási igények váltak feleslegessé. Ez a megközelítés hozzájárulhat az adatgazdai felelősségek egyértelműsítéséhez, a párhuzamos megoldások felszámolásához és a controlling információs bázisának egyszerűsítéséhez. A vállalati transzformáció így lehetőséget teremt arra, hogy ne csupán a korábbi működés hibáit javítsuk ki, hanem magát az irányítási rendszert is újrakalibráljuk.
A vállalatirányítási problémák felismeréséhez és kezeléséhez nincs feltétlenül szükség nagyszabású transzformációra. A controlling mindennapi működésében számos olyan jel azonosítható, amely az irányítási modell felülvizsgálatának szükségességére utalhat.
A lassuló zárási folyamatok, a gyakori hibák, a növekvő számú korrekciók és a strukturálatlan riportok egyaránt jelezhetik, hogy a controlling túlzott operatív terhelés alatt működik. A problémák értékelésekor azonban érdemes megvizsgálni, hogy a leterheltség valóban a feladatok mennyiségéből és összetettségéből ered-e, vagy a nem megfelelő döntési és felelősségi struktúrák következménye.
Vizsgálandó vezetői kérdések:
A tervek és tényadatok közötti feltűnően kis eltérések, valamint az eltérésmagyarázatok számának csökkenése első látásra kedvező teljesítményre utalhatnak. Ugyanakkor érdemes megvizsgálni, hogy ezek valóban a pontosabb tervezés és a stabilabb működés eredményei-e, vagy a szervezetben kialakult magatartási mintákhoz kapcsolódnak. Ha a kedvezőtlen információk megosztása negatív vezetői reakciókat vált ki, az visszafoghatja a problémák korai jelzését. A controlling így fokozatosan elveszítheti kritikus, előrejelző és kockázatfeltáró szerepét.
Vizsgálandó vezetői kérdések:
A riportok számának folyamatos növekedése gyakran az irányítási információigények tisztázatlanságát jelzi. A különböző szervezeti egységek saját jelentéseket alakítanak ki, amelyek adattartalma részben átfedhet, miközben eltérő számítási logikák vagy részletezettségi szintek jelenhetnek meg. A túlzott riportolás nemcsak kapacitásokat köt le, hanem az információk értelmezését is megnehezítheti.
Vizsgálandó vezetői kérdések:
A manuális adat-előállítás, az Excel-alapú riportolás, a hosszú átfutási idők és a rendszerek közötti eltérések technológiai hiányosságokra is utalhatnak. A kiváltó ok azonban gyakran az alapadatok minőségében, a folyamatok kialakításában vagy a kontrollmechanizmusok hiányosságaiban keresendő. Az automatizálás előtt ezért célszerű megvizsgálni, hogy a meglévő infrastruktúra megfelelő irányítási követelményekre épül-e.
Vizsgálandó vezetői kérdések:
A felsorolt tünetek közös jellemzője, hogy kezelésük nem kizárólag a controlling hatáskörébe tartozik. A controlling képes azonosítani az eltéréseket, rámutatni az információs hiányosságokra és kezdeményezni a folyamatok fejlesztését. A vállalatirányítási modell alapvető kérdéseinek rendezése azonban vezetői döntéseket és szervezeti szintű együttműködést igényel. Ha a vezetés nem foglalkozik ezekkel a kérdésekkel, a controllingra egyre több kompenzáló feladat hárulhat. Az erőforrások jelentős részét a működési hiányosságok kezelése köti le, miközben kevesebb kapacitás marad az üzleti elemzésekre, az előrejelzésre és a döntési alternatívák értékelésére. Ez fokozatosan végrehajtói szerepbe szoríthatja a controllingot, és csökkentheti a vállalat alkalmazkodóképességét is.
A business partneri működéshez ezért nem elegendő a controllerek kompetenciáinak fejlesztése vagy a riportolási folyamatok modernizálása. Olyan vállalatirányítási környezetre is szükség van, amely világos célokat, egyértelmű felelősségeket és megfelelő döntési jogosultságokat biztosít, valamint támogatja a problémák nyílt feltárását.
A vezetésnek fel kell ismernie, hogy a controlling túlterheltsége nem minden esetben a controlling problémája. Ha a szervezet újra és újra ugyanazokba az akadályokba ütközik, nem feltétlenül a reakciók gyorsaságát kell javítani. Lehet, hogy az útvonalat kell újragondolni.
A vállalatok működési környezetét egyre gyorsabban változó piaci feltételek, vevői elvárások, technológiai lehetőségek és szabályozói követelmények alakítják. Ez szükségessé teszi a stratégiai célok, a működési modellek és az irányítási mechanizmusok rendszeres felülvizsgálatát. A stabil működés ezért nem feltétlenül a kialakult struktúrák változatlan fenntartását jelenti. Sokkal inkább azt a képességet, hogy a vállalat időben felismeri a változtatási igényeket, és megfelelően alakítja át céljait, folyamatait és erőforrás-felhasználását.
Az irányítási modell fejlesztésének ugyanakkor nemcsak az új célok kijelölésére kell kiterjednie. Legalább ilyen fontos annak egyértelmű meghatározása, hogy mely korábbi prioritások, tevékenységek és információigények veszítették el jelentőségüket.
Az új stratégiai irányok csak akkor érvényesülhetnek a szervezet egészében, ha azok következményei a felelősségi körökben, a döntési folyamatokban, a teljesítménymérésben és az erőforrások elosztásában is megjelennek. A controlling valódi értékteremtése szempontjából ezért kulcskérdés, hogy a vállalat ne csupán a működési problémák tüneteit kezelje, hanem rendszeresen felülvizsgálja az azokat meghatározó irányítási kereteket is.
A megfelelően kialakított vállalatirányítás nemcsak hatékonyabb controllingműködést eredményezhet, hanem lehetővé teszi, hogy a controlling az adat-előállítás és az utólagos teljesítményértékelés helyett egyre nagyobb szerepet vállaljon az előretekintő, üzleti döntéstámogatásban.
Ahogyan egy séta során sem az a cél, hogy minden botlás után egyre gyorsabban nyerjük vissza az egyensúlyunkat, a vállalatoknak sem érdemes kizárólag a működési zavarok kezelésére berendezkedniük. Ha újra és újra ugyanott botlunk meg, ideje megvizsgálni, mi áll az utunkban. Lehet, hogy nem a controlling működését kell tovább finomhangolni, hanem az irányítási modellt újragondolni. Ha pontosan tudjuk, merre van előre, nemcsak a botlásokat tudjuk elkerülni, hanem magabiztosabban és hatékonyabban haladhatunk a kitűzött célok felé.
Olvasson tovább a témáról az IFUA Horváth oldalán!