Az integrált tervezési rendszerekre elsősorban a budgeting, illetve a vállalati tervezés eszközeként gondolunk: olyan megoldásként, amelyben a controlling csapat összefogja a vállalat termelési, értékesítési és pénzügyi terveit. Egy jól kialakított tervezési rendszer azonban ennél jóval többre képes. A cikkben az IFRS (International Financial Reporting Standards – Nemzetközi Pénzügyi Beszámolási Standardok) alapú kimutatások és a tervezési rendszerek kapcsolatáról írunk.
A tervezést támogató informatikai rendszerek – más néven CPM (Corporate Performance Management, azaz vállalati teljesítménymenedzsment) megoldások – működési logikája a klasszikus controlling funkciókon, például a fedezet- és eredményszámításon túl számviteli folyamatokra is kiterjeszthető. Ezek a megoldások a tervezési objektumokra építve különböző számviteli és controlling műveleteket képesek leképezni, támogatni.
A Magyarországon működő vállalatok jellemzően a HAS (Hungarian Accounting Standards, azaz magyar számviteli szabályok) szerinti logikára épülnek. A tervezési rendszerben felépíthető például a tervidőszaki beruházások számviteli vagy adótörvény szerinti értékcsökkenésének számítása, a szállítói kifizetések és aktív időbeli elhatárolások tervezése, a helyi adók üzleti terv és premisszák alapján történő kalkulációja, valamint a társasági adó és az ahhoz kapcsolódó fizetési kötelezettségek számítása.
Az IFRS (International Financial Reporting Standards, azaz Nemzetközi Pénzügyi Beszámolási Standardok) hazai térnyerésével egyre több vállalatnak és vállalatcsoportnak kell kialakítania az IFRS szerinti beszámoláshoz szükséges működési és számviteli hátteret.
A vállalatok alapvetően kétféle megközelítést választhatnak. Az egyik lehetőség az IFRS szerinti elsődleges könyvelésre való áttérés. Ez azonban jelentős felkészülést igényel: szükség van a munkatársak képzésére, a folyamatok átalakítására, illetve új számviteli szakértők vagy külső partnerek bevonására, továbbá különböző adóelőnyökkel vagy adóhátrányokkal is járhat.
A másik megközelítés, hogy a vállalat megtartja a magyar számviteli törvény szerinti elsődleges könyvelését, és úgynevezett IFRS-korrekciók segítségével állítja elő az IFRS-beszámolóhoz szükséges adatokat. Ebben az esetben az alkalmazandó IFRS-standardokhoz kapcsolódóan egyfajta másodlagos számviteli réteg jön létre.
Ez a hibrid működés azonban új kihívást is teremt. A másodlagos könyvelés sok esetben nem kellően részletes, a módosító tételeket akár a vállalat egészére vonatkozó aggregált szinten könyvelik. Bár ez elegendő lehet a külső beszámoló elkészítéséhez, jelentősen megnehezítheti a későbbi belső elemzéseket, illetve az egyes üzleti területek teljesítményének IFRS szerinti értékelését.
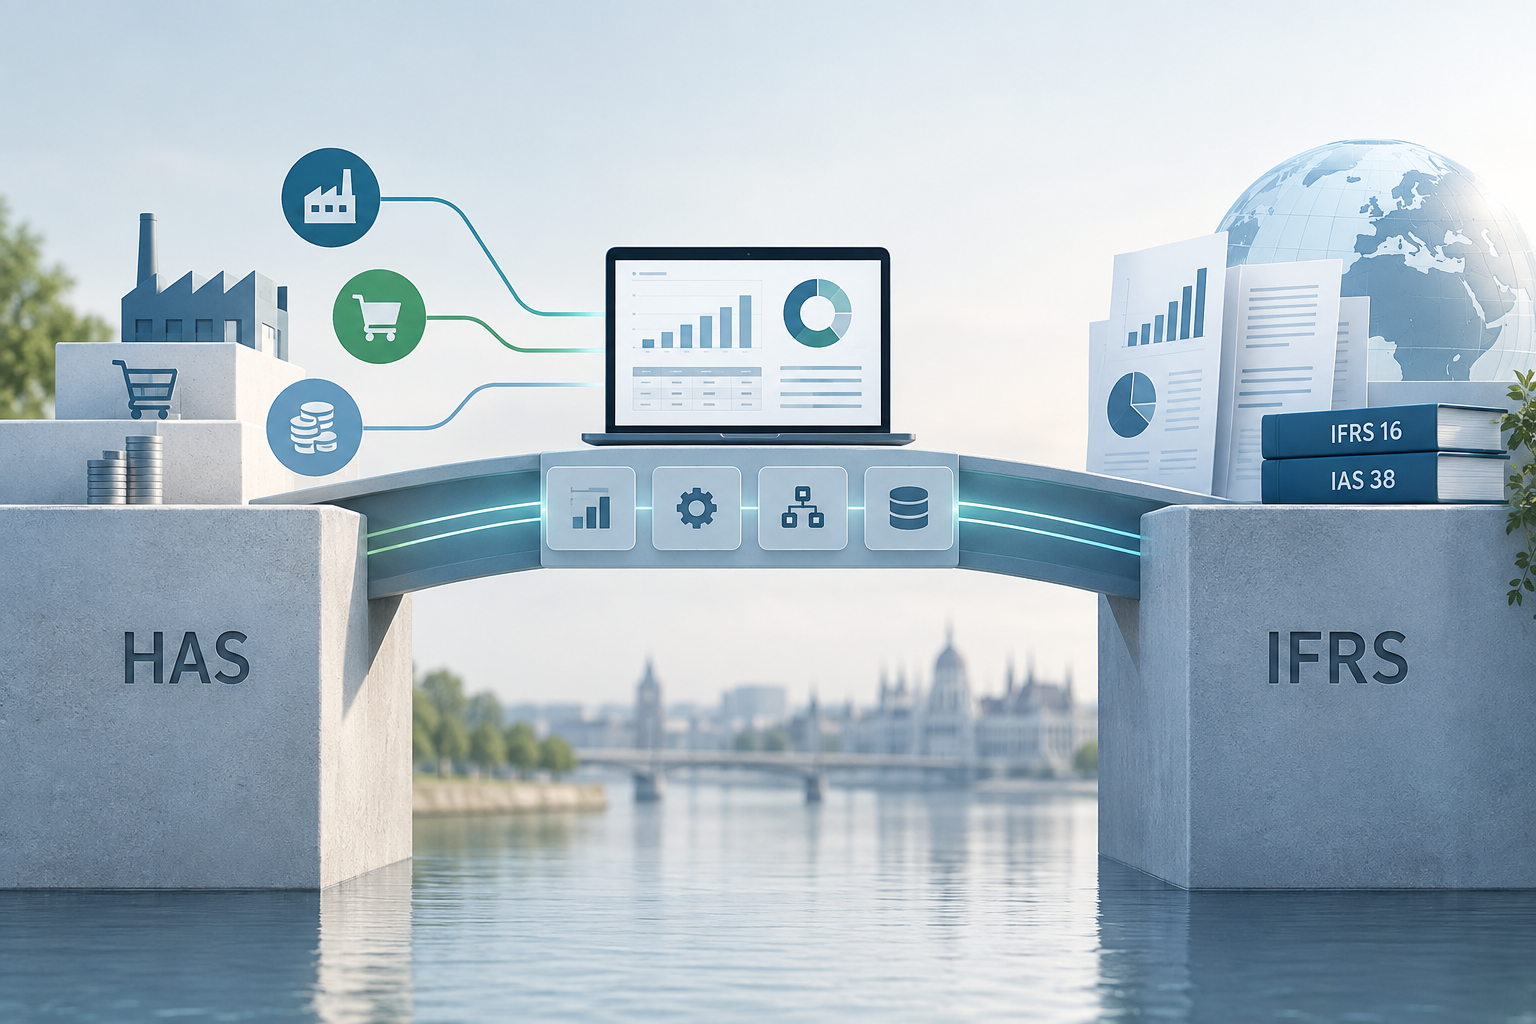
A CPM-rendszerek egyik fontos előnye, hogy összekötő szerepet tölthetnek be a magyar számviteli standardok és az IFRS szerinti működés között.
Ha a vállalat éves beszámolója IFRS szerint is elkészül, célszerű az üzleti terv IFRS szerinti nézetét is kialakítani – akkor is, ha maga a tervezési logika alapvetően a magyar számviteli elvekre épül. Az analitikus IFRS szerinti terv ugyanis alapot biztosít a terv-tény összehasonlításhoz, támogatja az eltérések elemzését, és megalapozottabbá teszi az IFRS szerinti előrejelzéseket.
A tervezési rendszerek rugalmassága emellett lehetővé teszi egyedi üzleti és számviteli logikák kialakítását. Ennek segítségével a rendszer nemcsak az IFRS szerinti tervezést, hanem a tényadatokhoz kapcsolódó másodlagos könyvelés részletesebb analitikáját is biztosíthatja. Így az IFRS-korrekciók nem feltétlenül csak aggregált szinten jelennek meg: megfelelő rendszerlogikával részletesebb, elemzésre is alkalmas adatok állíthatók elő.
Jó példát jelentenek erre azok az IFRS-standardok, amelyek alkalmazása összetett háttérszámításokat igényel. Ilyen többek között az IFRS 16 Lízingek standard, amely a különböző lízingügyletek elszámolását és értékelését szabályozza, valamint az IAS 38 Immateriális javak standard, amely az immateriális eszközök megjelenítésével és értékelésével foglalkozik.
Ezekben az esetekben nem pusztán arról van szó, hogy egy adott költséget más főkönyvi kategóriába kell sorolni a magyar és az IFRS szerinti elszámolásban. Az eltérő számviteli megközelítéshez komplex kalkulációs háttérre, pénzáramok modellezésére és az érintett mérleg- és eredménykimutatás-tételek megfelelő kezelésére is szükség lehet.
Az IFRS 16 esetében például egy olyan lízing, amelynek díjai a magyar számviteli logika szerint jellemzően igénybe vett szolgáltatásként jelenhetnek meg, IFRS szerint használati jog eszköz és lízingkötelezettség megjelenítését is szükségessé teheti. Ez az eszköz, a kapcsolódó kötelezettség, az értékcsökkenés és a kamatráfordítás időbeli alakulásának leképezését is igényli. Egy megfelelően kialakított CPM-rendszer képes támogatni ezeket a számításokat is, miközben a szükséges analitikus részletezettséget is biztosítja.
A CPM-rendszerek tehát jóval többet jelenthetnek egy vállalati budgeting vagy forecasting eszköznél. Megfelelő kialakítással képesek lehetnek arra, hogy ugyanazon üzleti eseményeket többféle számviteli és értékelési szempont szerint kezeljék, és ezzel támogassák a magyar számviteli és IFRS szerinti működés párhuzamosságát.
Hibrid IFRS-működés esetén ez különösen értékes lehet: a rendszer egyrészt lehetővé teszi az IFRS szerinti üzleti terv és a terv-tény összehasonlítás kialakítását, másrészt részletes analitikai hátteret teremthet a tényadatok másodlagos könyveléséhez.
Így az integrált tervezési rendszer nem csupán a tervezési folyamat hatékonyságát javíthatja, hanem valódi hidat képezhet a controlling, a számvitel és az IFRS szerinti vállalati riporting között.
A szerző az IFUA Horváth Senior Project Managere.
Olvasson tovább a témáról az IFUA Horváth honlapján!